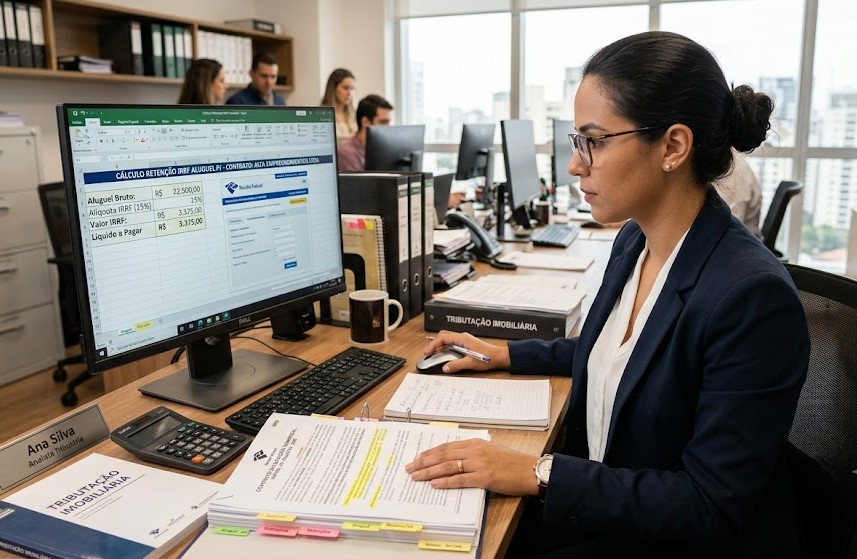
Manter a conformidade tributária em contratos imobiliários corporativos é um dos pontos críticos na gestão financeira de uma empresa. Saber exatamente como funciona a retenção de IRRF sobre aluguel PJ garante a correta quitação dos impostos, evitando autuações, multas da fiscalização e inconsistências na declaração dos rendimentos. A obrigação de reter e recolher o Imposto de Renda Retido na Fonte varia de acordo com a natureza jurídica do proprietário (pessoa física ou pessoa jurídica) e o enquadramento tributário da empresa locatária. Este guia explica as regras, tabelas aplicáveis e os caminhos mais seguros para gerenciar esse recolhimento sem complicação.
O que é a retenção de IRRF sobre aluguel pago por pessoa jurídica
A retenção do Imposto de Renda Retido na Fonte (IRRF) sobre aluguel ocorre quando uma empresa (Pessoa Jurídica) aluga um imóvel e efetua o pagamento da locação. Nessa operação, a legislação atribui à empresa a responsabilidade de reter a parcela referente ao imposto devido antes de repassar o valor líquido ao proprietário.
A regra varia conforme a figura do locador:
- Aluguel pago por PJ a Pessoa Física (PF): A retenção do IRRF é obrigatória. A empresa deve aplicar a tabela progressiva mensal do Imposto de Renda, reter o valor apurado e recolhê-lo via guia própria da Receita Federal.
- Aluguel pago por PJ a outra Pessoa Jurídica (PJ): Em regra geral, não há retenção de IRRF sobre o aluguel, devendo a empresa proprietária tributar a receita de locação em sua própria apuração de impostos (Lucro Presumido, Lucro Real ou Simples Nacional).
Compreender essa distinção evita retenções indevidas ou a omissão de tributos na fonte.
Tabela do Imposto de Renda e base de cálculo do aluguel
Quando o imóvel pertence a uma pessoa física, o cálculo da retenção utiliza a tabela progressiva mensal do IRRF divulgada pela Receita Federal. O valor retido é considerado um antecipação do imposto de renda devido pelo proprietário em sua declaração anual.
A base de cálculo do aluguel não é necessariamente o valor total repassado. Deduções legais podem ser abatidas da base de cálculo antes de aplicar a alíquota, tais como:
- Taxas de administração e intermediação imobiliária: Quando pagas pelo proprietário e descontadas no contrato.
- Despesas de IPTU e condomínio: Caso tenham sido pagas pelo locatário, mas sejam de responsabilidade contratual do proprietário e comprovadas.
Quem deve recolher e prazos de pagamento
A responsabilidade pelo recolhimento do IRRF é integralmente da empresa locatária (fonte pagadora). O não recolhimento ou a retenção sem o devido repasse aos cofres públicos configura infração fiscal severa.
| Elemento da Operação | Regra Aplicável |
|---|---|
| Fonte Pagadora (Responsável) | Pessoa Jurídica que aluga o imóvel |
| Beneficiário do Rendimento | Proprietário do imóvel (Pessoa Física) |
| Prazo de Recolhimento | Até o último dia útil do 2º decêndio do mês subsequente ao do rendimento |
| Documento de Arrecadação | DARF gerado via DCTFWeb / EFD-Reinf |
A entrega correta das declarações acessórias, como a EFD-Reinf e a DCTFWeb, é indispensável para validar as informações prestadas à administração tributária.
Comparativo: Gestão interna versus suporte especializado
Gerenciar a retenção de tributos em contratos de locação envolve integrar o setor de contas a pagar com as obrigações acessórias fiscais da empresa.
- Gestão Interna sem Suporte: Risco elevado de esquecimento do prazo do DARF, erros na aplicação das deduções da base de cálculo e incorreção no envio da EFD-Reinf.
- Assessoria Contábil Especializada: Garantia de cálculo automatizado, emissão correta de guias, cruzamento de dados com a Receita Federal e orientação clara no cumprimento das normas tributárias.
A escolha do modelo de acompanhamento deve considerar o volume operacional e a busca por segurança patrimonial e fiscal.
Está com dúvidas sobre a apuração de retenções fiscais ou a escrituração de contratos na sua empresa? Nossa equipe pode realizar uma avaliação completa do seu cenário.
Fale com nossos especialistasErros mais comuns na retenção de IRRF sobre aluguel e como evitá-los
Falhas no processo de retenção do Imposto de Renda sobre locação comercial costumam gerar dores de cabeça nas rotinas das empresas. Os erros mais comuns incluem:
- Reter IRRF de Pessoa Jurídica: Aplicar retenção em contratos onde o proprietário do imóvel é outra PJ, o que gera cobrança indevida.
- Calcular a retenção sobre encargos indevidos: Não abater o IPTU ou taxa de condomínio da base de cálculo quando a legislação permite.
- Atraso no recolhimento do DARF: Gerar o pagamento fora do prazo regulamentar, resultando em juros e multa de mora.
- Falta de informe de rendimentos: Não fornecer ao proprietário pessoa física o comprovante anual dos rendimentos e das retenções efetuadas para a declaração de IRPF.
Evitar essas falhas exige uma rotina societária e fiscal bem definida desde o início das atividades empresariais. Organizar adequadamente os cadastros e dados da empresa, como detalhado no artigo sobre o que é razão social e por que ela importa, é o primeiro passo para manter as obrigações alinhadas.
Para empresas em fase de estruturação ou expansão, ter a documentação em ordem — conforme apresentado no checklist completo de documentos para abrir empresa — garante que as contratações e obrigações tributárias ocorram sem sobressaltos. Além disso, no momento de estruturar custos operacionais e contratações para suportar a gestão, vale analisar os passos expostos no material sobre o desafio do primeiro funcionário na jornada empreendedora.
A conformidade com a legislação federal traz estabilidade e tranquilidade para o crescimento sustentável de qualquer empreendimento.
Perguntas Frequentes (FAQ)
A retenção só é obrigatória quando o imóvel é alugado de uma Pessoa Física e o valor mensal do aluguel ultrapassa o limite de isenção da tabela progressiva do Imposto de Renda.
Sim. Mesmo as empresas optantes pelo Simples Nacional têm a obrigação de reter e recolher o IRRF sobre os pagamentos de aluguel efetuados a pessoas físicas, agindo como fonte pagadora.
Se a empresa deixar de reter o imposto devido, ela se torna responsável pelo pagamento do tributo, acrescido de multas e juros moratórios aplicados pela fiscalização.
Não. Pagamentos de aluguel realizados de PJ para PJ não sofrem retenção de Imposto de Renda na fonte, devendo a empresa recebedora tributar o valor em suas próprias apurações.
A empresa deve informar as retenções efetuadas por meio da EFD-Reinf/DCTFWeb e disponibilizar ao proprietário o Comprovante de Rendimentos Pagos e de Retenção do Imposto de Renda até o final de fevereiro do ano seguinte.
Se o IPTU for pago pela PJ locatária diretamente ao município ou repassado ao proprietário que o recolhe, esse valor não integra a base de cálculo do IRRF, desde que comprovado.
O código de receita comumente utilizado para recolhimento de IRRF sobre rendimentos de aluguéis pagos a pessoas físicas é o 3208.
O momento ideal é antes da assinatura do contrato de locação, garantindo a correta estruturação das cláusulas tributárias e o planejamento das obrigações fiscais da empresa.
Precisa de suporte especializado para gerenciar as obrigações tributárias e retenções fiscais da sua empresa com total segurança? A Contábil Japi – Contabilidade na Mooca – SP alia tradição e técnica para orientar o seu negócio a crescer de forma sustentável.
Fale com nossa equipe técnica